최근 월스트리트 금융 피드와 AI 엔지니어링 커뮤니티를 동시에 뒤흔든 테이블 하나가 공개되었습니다.
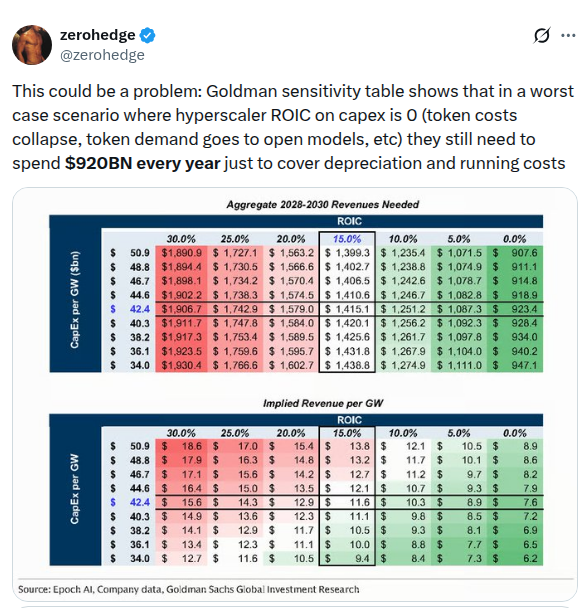
시장 분석 계정인 제로헤지(ZeroHedge)가 **골드만삭스 글로벌 투자 리서치(Goldman Sachs Global Investment Research)**와 Epoch AI의 데이터를 인용하며 올린 포스트였습니다:
*“이것은 심각한 문제가 될 수 있습니다: 골드만삭스 민감도 테이블에 따르면, 하이퍼스케일러의 설비투자(Capex) 대비 ROIC(투하자본이익률)가 0이 되는 최악의 시나리오(토큰 비용 폭락, 오픈 모델로의 수요 이동 등)에서도 감가상각비와 운영 비용을 충당하기 위해 **매년 9,200억 달러($920BN)*를 지출해야 합니다.”
이 포스트는 2026년 글로벌 기술 시장 전체를 짓누르고 있는 가장 본질적인 공포를 건드렸습니다. 바로 투하자본이익률(ROIC)의 심연입니다.
지난 3년간 이어진 공격적인 GPU 확보전, 수 기가와트 규모의 전력망 계약, 수천억 달러에 달하는 설비투자의 끝자락에서 투자자들은 냉정한 질문을 던지기 시작했습니다: 만약 토큰 가격이 폭락하고, 오픈 가중치(Open-weights) 모델이 지능 레이어를 범용화하여 기대했던 막대한 매출이 나오지 않는다면 어떻게 될 것인가?
하지만 수천억 달러의 기업 가치를 좌우하는 금융 모델을 분석할 때는 숫자 하나, 용어 하나에 대한 엄밀한 검증이 필수적입니다.
골드만삭스의 원문 리포트를 심층 추적한 결과, SNS 상의 요약에는 회계 용어와 기간에 대한 치명적인 오독이 섞여 있었습니다. 하지만 그 오류를 걷어내더라도, 실제 숫자가 가리키는 거시경제적 함의는 결코 덜 위협적이지 않습니다.
원문 리포트의 전제와 수학적 산출식, 기가와트(GW)당 단위 경제학, 그리고 토큰 디플레이션과 에이전틱 AI 사이의 줄다리기를 낱낱이 파헤쳐 보겠습니다.
1. 팩트체크: 연간 지출인가, 3개년 누적 매출인가?
화제가 된 민감도 매트릭스는 2026년 9월 24일 골드만삭스 에릭 셰리던(Eric Sheridan) 팀이 발표한 리서치 보고서에 수록된 것입니다:
“Americas Technology: Sizing the AI Economy Needed to Justify ROIC on Hyperscaler AI Capex”
(미국 테크놀로지: 하이퍼스케일러 AI 설비투자 ROIC 정당화에 필요한 AI 경제 규모 산정)
이 보고서는 현재 인프라 확장을 주도하는 미국 6대 하이퍼스케일러 및 컴퓨팅 운영사—알파벳(구글), 아마존, 마이크로소프트, 메타, 오라클, 스페이스X—를 분석 대상으로 합니다. 특히 이들이 2026~2027년에 단행할 **“2단계(Phase II) AI 컴퓨팅 설비투자” 약 1조 2,200억 달러($1.22T)**를 정당화하기 위해 얼마의 경제적 매출이 필요한지 정량화했습니다.
원문 테이블을 자세히 보면 소셜 미디어가 무엇을 오해했는지 명확히 드러납니다.
오류 1: 3년 누적 매출(Aggregate)을 연간 지출(Every Year)로 오독
테이블 1의 제목은 다음과 같습니다:
Aggregate 2028-2030 Revenues Needed테이블에 표시된 수치—기준 케이스인 GW당 $42.4B 투자 및 0.0% ROIC 기준의 9,234억 달러($923.4B)—는 1년 치가 아니라, **2028년부터 2030년까지 3개년 동안 필요한 ‘누적 매출 총액’**입니다.
- 소셜 미디어 주장: 하이퍼스케일러는 매년 9,200억 달러를 지출해야 한다.
- 실제 골드만삭스 계산: 6개 하이퍼스케일러가 3년간 총 9,234억 달러의 매출을 올려야 하며, 이는 연간 약 3,078억 달러($307.8B) 수준입니다.
즉, 제로헤지는 연간 부담액을 3배 부풀려 해석한 셈입니다.
오류 2: 현금 ’지출(Spend)’과 회계상 ’손익분기 매출(Breakeven Revenue)’의 혼동
해당 포스트는 *“감가상각과 운영비를 충당하기 위해 매년 $920B를 지출(spend)해야 한다”*고 적었습니다.
기업 재무에서 ROIC(투하자본이익률) = 세후영업이익(NOPAT) / 투하자본입니다.
ROIC가 **0.0%**라는 것은 영업이익(EBIT)이 정확히 0원이라는 의미입니다:
$$\text{필요 매출(Revenue)} = \text{현금 운영비용(OpEx)} + \text{감가상각비(Depreciation)}$$
따라서 $9,234억 달러는 추가로 나가는 현금 지출이 아니라, 본전(손익분기)을 맞추기 위해 벌어들여야 하는 매출입니다:
- 현금 운영비(전력, 냉각, 유지보수, 회선비): 골드만삭스는 연간 **GW당 약 8억 3,600만 달러($836M)**로 추산했습니다. 구축되는 약 40.6 GW 전체 기준으로 보면 **연간 약 340억 달러($34B)**의 현금이 실제 운영비로 나갑니다.
- 감가상각비(비현금 회계비용): 나머지 **연간 약 2,740억 달러($274B)**는 이미 2026~2027년에 지출한 1조 2,200억 달러 상당의 서버, GPU, 냉각기, 데이터센터 건물 자산을 내용연수 동안 장부에서 상각하는 비현금성 비용입니다.
그러나 왜 위기론은 여전히 타당한가?
숫자를 $920B에서 연간 3,078억 달러로 정정한다고 해서 하이퍼스케일러의 숨통이 트이는 것은 결코 아닙니다.
2026년 현재 전 세계 클라우드 시장의 규모를 비교해 보십시오:
- 아마존 AWS의 연간 총 매출: 약 $1,050억
- 마이크로소프트 Azure의 연간 총 매출: 약 $750억
- **구글 클라우드(GCP)**의 연간 총 매출: 약 $450억
지난 20년 동안 전 세계 기업의 디지털 전환, ERP 이전, DB 호스팅을 모두 흡수하며 구축된 글로벌 퍼블릭 클라우드 인프라 시장 전체의 연간 총 매출이 약 3,200억~3,600억 달러입니다.
그런데 골드만삭스 테이블이 의미하는 바는 명확합니다: 하이퍼스케일러들은 단 1원의 주주 이익도 남기지 않는 본전(ROIC 0%) 상태를 유지하기 위해서만, 현재의 AWS + Azure + GCP를 합친 규모에 달하는 연간 3,080억 달러를 순수 AI 워크로드로만 벌어들여야 한다는 뜻입니다.
만약 2028~2030년에 AI 연간 매출이 2,000억 달러에 그친다면, ROIC는 마이너스로 곤두박질치고 빅테크 기업들은 수천억 달러에 달하는 대규모 자산 손상차손(Impairment write-down)을 회계장부에 반영해야 합니다.
2. 골드만삭스 민감도 모델 분해: 기가와트(GW) 단위 경제학
골드만삭스가 제시한 두 개의 민감도 매트릭스를 직접 살펴보겠습니다.
표 1: 2028-2030 3개년 누적 필요 매출 ($bn)
| GW당 Capex ($bn) | 30.0% ROIC | 25.0% ROIC | 20.0% ROIC | 15.0% ROIC (기준) | 10.0% ROIC | 5.0% ROIC | 0.0% ROIC (손익분기) |
|---|---|---|---|---|---|---|---|
| $50.9 | $1,890.9 | $1,727.1 | $1,563.2 | $1,399.3 | $1,235.4 | $1,071.5 | $907.6 |
| $48.8 | $1,894.4 | $1,730.5 | $1,566.6 | $1,402.7 | $1,238.8 | $1,074.9 | $911.1 |
| $46.7 | $1,898.1 | $1,734.2 | $1,570.4 | $1,406.5 | $1,242.6 | $1,078.7 | $914.8 |
| $44.6 | $1,902.2 | $1,738.3 | $1,574.5 | $1,410.6 | $1,246.7 | $1,082.8 | $918.9 |
| $42.4 (기준) | $1,906.7 | $1,742.9 | $1,579.0 | $1,415.1 | $1,251.2 | $1,087.3 | $923.4 |
| $40.3 | $1,911.7 | $1,747.8 | $1,584.0 | $1,420.1 | $1,256.2 | $1,092.3 | $928.4 |
| $38.2 | $1,917.3 | $1,753.4 | $1,589.5 | $1,425.6 | $1,261.7 | $1,097.8 | $934.0 |
| $36.1 | $1,923.5 | $1,759.6 | $1,595.7 | $1,431.8 | $1,267.9 | $1,104.0 | $940.2 |
| $34.0 | $1,930.4 | $1,766.6 | $1,602.7 | $1,438.8 | $1,274.9 | $1,111.0 | $947.1 |
표 2: GW당 연간 필요 매출 ($bn)
| GW당 Capex ($bn) | 30.0% ROIC | 25.0% ROIC | 20.0% ROIC | 15.0% ROIC (기준) | 10.0% ROIC | 5.0% ROIC | 0.0% ROIC (손익분기) |
|---|---|---|---|---|---|---|---|
| $50.9 | $18.6 | $17.0 | $15.4 | $13.8 | $12.1 | $10.5 | $8.9 |
| $48.8 | $17.9 | $16.3 | $14.8 | $13.2 | $11.7 | $10.1 | $8.6 |
| $46.7 | $17.1 | $15.6 | $14.2 | $12.7 | $11.2 | $9.7 | $8.2 |
| $44.6 | $16.4 | $15.0 | $13.5 | $12.1 | $10.7 | $9.3 | $7.9 |
| $42.4 (기준) | $15.6 | $14.3 | $12.9 | $11.6 | $10.3 | $8.9 | $7.6 |
| $40.3 | $14.9 | $13.6 | $12.3 | $11.1 | $9.8 | $8.5 | $7.2 |
| $38.2 | $14.1 | $12.9 | $11.7 | $10.5 | $9.3 | $8.1 | $6.9 |
| $36.1 | $13.4 | $12.3 | $11.1 | $10.0 | $8.8 | $7.7 | $6.5 |
| $34.0 | $12.7 | $11.6 | $10.5 | $9.4 | $8.4 | $7.3 | $6.2 |
(출처: Epoch AI, 기업 공시자료, Goldman Sachs Global Investment Research)
기가와트(GW)의 경제학적 내역
이 모델을 지탱하는 핵심 변수는 세 가지입니다:
-
모델링된 총 전력 용량: 약 40.6 GW 기준 케이스의 3개년 누적 매출($1,415.1B)을 3년간의 GW당 매출($11.6B × 3 = $34.8B)로 나누면 정확히 40.66 GW가 도출됩니다.
- 비교: 40 GW는 영국 전역의 평균 전력 수요 전체에 해당하며, 대형 상업용 원자력 발전소 40기의 발전 용량과 맞먹습니다. 하이퍼스케일러들은 선진국 하나 전체의 전력망에 필적하는 컴퓨팅 센터를 불과 수년 안에 세우고 있는 것입니다.
-
GW당 초기 투자비용: 약 424억 달러($42.4B) 1 GW의 AI 인프라는 과거 웹 서버 데이터센터와 전혀 다릅니다:
- 반도체 및 고밀도 랙 (약 80%): 엔비디아 블랙웰(GB200/B300) NVL72, 차세대 루빈, 구글 TPU v6/v7 등. 랙당 120kW
132kW의 전력을 소비하는 액체 냉각 랙은 대당 300만350만 달러에 달하며, 1 GW 구축에 서버 비용만 340억 달러가 소요됩니다. - 광통신 패브릭 (약 10%): 800G/1.6T 광 트랜시버와 인피니밴드/RoCE 스파인-리프 네트워크.
- 변전소, 액체 냉각 배전장치(CDU), 건물 (약 10%): 초고압 변전소 및 전력망 인입 비용.
- 반도체 및 고밀도 랙 (약 80%): 엔비디아 블랙웰(GB200/B300) NVL72, 차세대 루빈, 구글 TPU v6/v7 등. 랙당 120kW
-
5년 감가상각의 덫 골드만삭스는 IT 컴퓨팅 하드웨어를 5년 정액 상각, 건축물을 15년 상각으로 가정했습니다.
- $42.4B 중 80%($34B)에 달하는 GPU와 서버는 **매년 20%($6.8B)**씩 장부에서 사라집니다.
- 건축물 상각비(약 $0.55B)와 연간 현금 운영비(전력 및 유지보수 약 $8.36억)를 합치면, **1 GW를 유지하기 위해 매년 발생하는 기본 비용만 약 82억 달러($8.2B)**입니다.
- 이것이 바로 표 2에서 ROIC 0%일 때 GW당 연간 76억~89억 달러의 매출이 반드시 필요한 이유입니다.
AI 인프라 1 기가와트(GW)의 연간 비용 구조
----------------------------------------------------------------------
초기 총 투자액 (Capex):          $42,400,000,000 (424억 달러)
  - GPU 반도체 및 서버 랙:       ~$34,000,000,000 (80%)
  - 전력 변전소, 냉각, 건물:     ~$8,400,000,000 (20%)
----------------------------------------------------------------------
연간 회계상 감가상각비:          ~$7,350,000,000 / 년
연간 현금 운영비 (전력/유지):    ~$836,000,000 / 년
----------------------------------------------------------------------
최소 손익분기 매출 (ROIC 0%):    ~$7.6B - $8.2B / GW / 년
자본비용 충족 매출 (ROIC 15%):   $11.6B / GW / 년
----------------------------------------------------------------------
3. 왜 ’0% ROIC’가 현실적 위험으로 거론되는가?
투자자들은 빅테크 기업들이 AI 투자에서 최소 15~20% 이상의 자본수익률(ROIC)을 거둘 것으로 기대하며 30배 안팎의 주가수익비율(PER)을 부여하고 있습니다. 그런데 왜 최악의 시나리오로 ’0% ROIC’가 거론될까요?
현재 업계를 압박하는 세 가지 구조적 요인이 있습니다:
1. 토큰 디플레이션과 제본스의 역설(Jevons Paradox)의 배신
Epoch AI의 연구와 실측 데이터에 따르면, 100만 토큰당 추론 비용은 12~18개월마다 약 10분의 1로 급락하고 있습니다.
- 딥시크(DeepSeek) 스타일의 잠재 주의집중(MLA), 희소 MoE 구조, FP4 양자화, 추측 디코딩(Speculative Decoding) 등 알고리즘 효율화로 동일한 지능을 출력하는 데 필요한 FLOP 수가 급감했습니다.
- 경제학에서 제본스의 역설은 자원의 이용 효율이 높아질수록 총소비량이 늘어난다고 말합니다.
- 그러나 하이퍼스케일러 입장에서 이익이 늘어나려면 수요의 가격 탄력성이 1.0을 크게 초과해야 합니다. 만약 토큰 단가가 90% 하락했는데 기업들의 토큰 소비량이 3배 증가에 그친다면, 인프라 제공자의 총매출은 오히려 70% 감소합니다.
2. 오픈 가중치(Open-Weights) 모델의 범용화 압박
과거 독점 프론티어 모델(OpenAI, Anthropic 등)은 100만 토큰당 수십 달러의 고마진 프리미엄을 누렸습니다.
그러나 메타의 라마(Llama), 딥시크(DeepSeek), 알리바바 큐원(Qwen) 등 오픈 가중치 모델들이 코딩과 추론 영역에서 독점 모델의 95% 수준까지 따라붙었습니다. 많은 기업들이 고가의 상용 API 대신, 저렴한 범용 인스턴스에 오픈 모델을 파인튜닝하여 자체 호스팅하고 있습니다. 이는 소프트웨어 레이어의 7080% 고마진을 파괴하고, 하이퍼스케일러를 2030% 마진의 범용 유틸리티 사업자로 끌어내립니다.
3. 5년 GPU 반감기: 통신 광케이블과의 결정적 차이
2000년 닷컴 버블 당시 대륙 횡단 광케이블을 과잉 매설했던 월드컴(WorldCom)과 글로벌 크로싱은 파산했습니다. 하지만 땅속에 묻힌 다크 파이버(미점등 광섬유)는 썩지 않았습니다. 전기도 먹지 않았습니다. 5~10년 뒤 유튜브와 넷플릭스가 등장했을 때 추가 투자 없이 그대로 활용되었습니다.
하지만 AI 가속기(GPU)는 기다려주지 않습니다.
- GPU는 고온(80~90℃)에서 열 스트레스를 받으며 수명이 줄어들고, 유휴 상태에서도 막대한 대기 전력을 소모합니다.
- 더 치명적인 것은 기술적 진부화입니다. H100이나 B200 클러스터는 5년간 정액 감가상각됩니다. 그런데 2028년에 전력 대비 성능이 4~5배 뛰어난 차세대 칩(루빈 또는 맞춤형 ASIC)이 대량 공급되면, 구형 칩은 전기요금조차 감당하지 못해 5년이 채 지나기도 전에 경제적 무용지물이 됩니다.
4. 낙관론의 반격: 에이전틱 AI와 1.69조 달러 수주 잔고
에릭 셰리던의 골드만삭스 보고서는 비관론만을 설파하지 않습니다. 오히려 기준 시나리오인 **15% ROIC(3개년 누적 1조 4,200억 달러 매출)**가 달성 가능한 근거로 두 가지 방어 논리를 제시합니다:
1. 1조 6,900억 달러의 클라우드 수주 잔고(RPO)
2026년 2분기 기준, 3대 클라우드 서비스 제공자(AWS, Azure, GCP)의 미이행 계약 잔고(Remaining Performance Obligations, RPO)는 1조 6,900억 달러에 달합니다.
- 골드만삭스는 15% ROIC 달성에 필요한 3개년 AI 매출($1.42T)이 현재 확보된 클라우드 장기 계약 잔고의 약 59% 수준이라고 지적합니다.
- 한계: 다만 이 수주 잔고는 전통적인 ERP, 관계형 데이터베이스, 스토리지 등 전사 IT 계약이 포함된 수치이며, 순수 AI 토큰 지출로 전용된다는 보장은 없습니다.
2. 챗봇에서 ’에이전틱 AI’로의 패러다임 전환
진정한 구원투수는 대화형 AI에서 에이전틱 AI(Agentic AI)로의 전환입니다.
단일 작업당 토큰 소비량 비교: 챗봇 vs 자율 에이전트
----------------------------------------------------------------------
일반 대화형 질의 (ChatGPT 등):
  - 사용자 질문 + 응답:           ~500 - 1,500 토큰
  - 건당 비용:                     $0.005 미만

자율 에이전트 다단계 작업 (코드 리팩터링, 보안 감사, 워크플로 자동화):
  - 시스템 프롬프트 + 문맥 파싱:  ~50,000 토큰
  - 재귀적 도구 호출 및 계획 수립: ~350,000 토큰
  - 테스트 실행 및 자가 교정 루프: ~400,000 토큰
  - 총 소비 토큰:                  ~800,000 - 2,500,000 토큰
  - 건당 비용:                     $2.00 - $10.00
----------------------------------------------------------------------
토큰 소비량 배수:                기존 대비 1,000배 ~ 2,000배
사람이 화면을 보며 채팅하는 방식은 인간의 읽기 속도에 의해 토큰 소비량이 제한됩니다.
반면 에이전틱 AI는 코드베이스 전체를 인덱싱하고, 수백 번의 터미널 도구를 호출하며, 테스트 실패 시 스스로 코드를 고치며 백그라운드에서 동작합니다. 하나의 엔지니어링 티켓을 해결하는 데 수백만 토큰이 소모됩니다.
만약 에이전트 워크플로가 전 세계 기업 업무의 기본 단위로 안착한다면, 글로벌 토큰 소비량은 수백 퍼센트가 아니라 1만~10만 퍼센트 이상 폭증하게 됩니다. 이 폭발적인 물량이 단가 하락을 압도할 때, 비로소 연간 4,720억 달러의 고마진 매출이 현실화될 수 있습니다.
5. 결론: 자본 순환 주기의 심판
제로헤지의 포스트는 3개년 누적 수치를 연간 지출로 오독했다는 점에서 산술적인 오류가 있었습니다.
하지만 그 냉소적인 문제의식만큼은 기업 IR 자료보다 훨씬 더 정직하게 핵심을 짚었습니다:
- 손익분기점 자체가 거대하다: 산술적 오류를 바로잡아도, 하이퍼스케일러들은 단지 현금 운영비와 감가상각비를 메우기 위해서만 연간 3,080억 달러의 순수 AI 매출을 올려야 합니다.
- 15% ROIC 목표는 전례 없는 도전이다: 2028~2030년 동안 **1조 4,200억 달러(연간 4,720억 달러)**의 AI 매출을 달성하는 것은 역사상 가장 빠른 기술 수익화 속도를 요구합니다.
- 시간과의 잔혹한 싸움: 철도나 광케이블과 달리, 수백억 달러어치의 GPU 클러스터는 감가상각 시계가 멈추지 않는 시한폭탄과 같습니다.
앞으로의 24개월은 에이전틱 AI가 만들어낼 토큰 수요의 폭발이 40.6 기가와트의 거대한 설비를 채울 것인지, 아니면 기술 산업 역사상 가장 비싼 감가상각의 절벽을 맞이할 것인지를 결정짓는 분수령이 될 것입니다.